
Der Traum vom eigenen Haus lebt, aber er ist rechenintensiver geworden. Nach Jahren mit Zinsen nahe null liegen die Bauzinsen 2026 auf einem deutlich höheren Niveau, und viele angehende Eigentümer merken erst beim ersten Angebot, wie stark ein halber Prozentpunkt über die gesamte Laufzeit ins Gewicht fällt. Wer heute finanziert, sollte deshalb nicht das erstbeste Bankangebot unterschreiben, sondern in Ruhe Baufinanzierung vergleichen – schon zwischen zwei seriösen Anbietern liegen bei einem üblichen Darlehen oft mehrere tausend Euro Unterschied. Genau darum geht es in diesem Überblick: was sich am Markt gerade tut und welche Stellschrauben Sie kennen sollten, bevor Sie eine Unterschrift setzen.
Wo die Zinsen 2026 stehen
Die Zeit der Schnäppchenkredite ist vorbei, aber Panik ist ebenso fehl am Platz. Laut der Zinsstatistik der Deutschen Bundesbank bewegte sich der Effektivzins für neue Wohnungsbaukredite an private Haushalte im Frühjahr 2026 rund um 3,7 Prozent, bei einer Zinsbindung von über zehn Jahren in ähnlicher Größenordnung. Das klingt nach viel, wenn man die 1-Prozent-Angebote von 2021 im Kopf hat. Historisch betrachtet ist es allerdings kein Ausreißer nach oben, sondern eher eine Rückkehr zum langjährigen Mittel.
Für die Praxis heißt das vor allem: Der Puffer ist kleiner geworden. Wo früher ein günstiger Zins manchen Planungsfehler verzieh, rächt sich heute jede unpräzise Kalkulation. Eine Finanzierung über 400.000 Euro kostet bei 3,7 statt 3,2 Prozent über die Laufzeit schnell einen fünfstelligen Betrag mehr. Deshalb lohnt der zweite und dritte Blick auf die Konditionen, statt sich vom monatlichen Ratenbetrag beruhigen zu lassen.
Auch die Erwartung, dass die Zinsen „bald wieder fallen“, taugt selten als Fahrplan. Niemand kann die Entwicklung verlässlich vorhersagen, und wer auf ein bestimmtes Niveau wartet, verpasst womöglich das passende Objekt oder zahlt in der Zwischenzeit weiter Miete. Sinnvoller ist es, mit den heutigen Konditionen zu rechnen und die Finanzierung so aufzustellen, dass sie auch dann trägt, wenn zur Anschlussfinanzierung ein etwas höherer Zins fällig würde.
Der Unterschied, der wirklich zählt: Effektivzins
Wenn Sie Angebote nebeneinanderlegen, achten Sie nicht auf den beworbenen Sollzins, sondern auf den Effektivzins. Der Sollzins beschreibt nur die reine Verzinsung des Darlehens. Der Effektivzins dagegen bezieht weitere Kostenfaktoren ein und ist damit, wie es die Verbraucherzentrale formuliert, das eigentliche Preisschild eines Kredits. Zwei Angebote mit identischem Sollzins können sich im Effektivzins deutlich unterscheiden – und genau dort entscheidet sich, welches Darlehen am Ende günstiger ist.
Ein wichtiger Hinweis: Effektivzinsen sind nur bei gleichen Rahmenbedingungen wirklich vergleichbar. Gleiche Darlehenssumme, gleiche Zinsbindung, gleicher anfänglicher Tilgungssatz. Sobald einer dieser Werte abweicht, vergleichen Sie Äpfel mit Birnen. Ein sauberer Vergleich beginnt also damit, dass Sie zuerst Ihre eigenen Eckdaten festlegen und dann Angebote genau dazu einholen.
Drei Begriffe, die jede Finanzierung tragen
Baufinanzierung wirkt kompliziert, dreht sich am Ende aber um wenige Kernbegriffe. Die folgende Grafik ordnet sie ein.
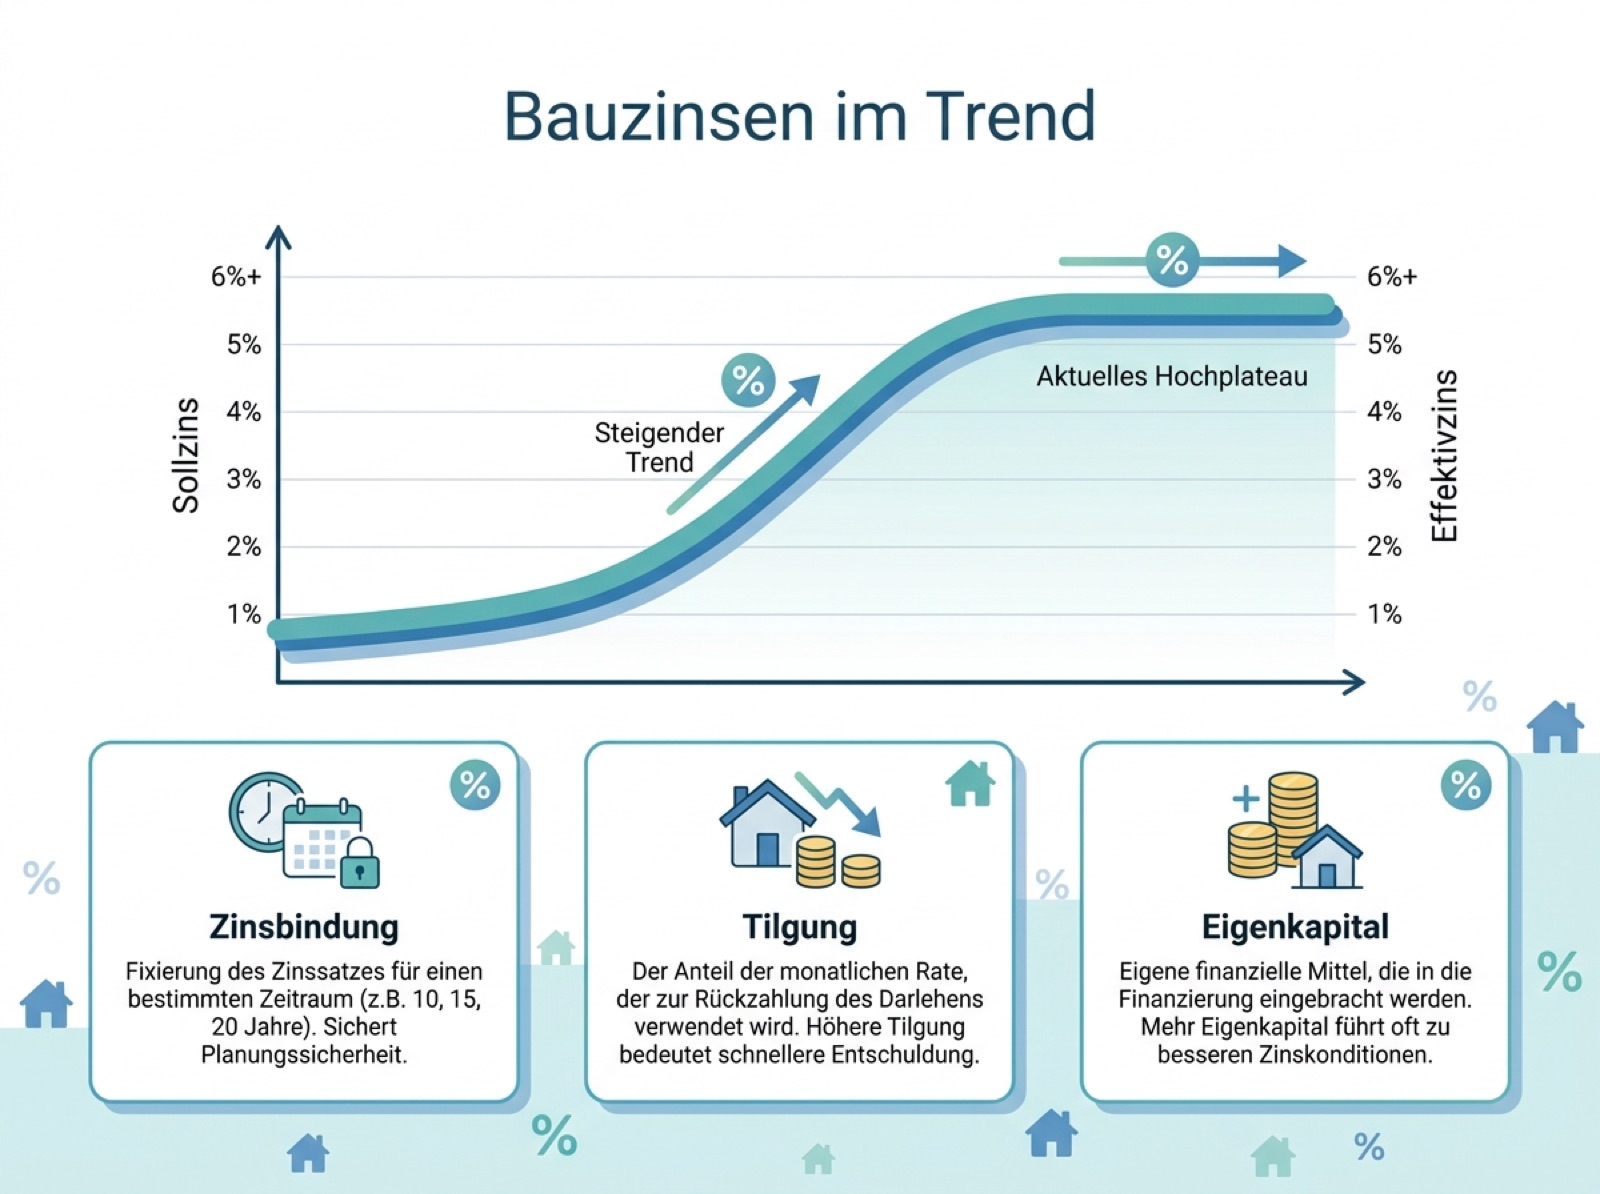
Zinsbindung, Tilgung und Eigenkapital bestimmen gemeinsam, wie teuer und wie sicher eine Finanzierung ist.
Zinsbindung. Sie legt fest, wie lange der vereinbarte Zinssatz garantiert gilt. In einem Umfeld mit spürbaren Zinsen ist eine lange Bindung von zehn oder fünfzehn Jahren für viele attraktiv, weil sie Planungssicherheit gibt. Praktischer Nebeneffekt: Nach zehn Jahren dürfen Kreditnehmer ohnehin mit sechsmonatiger Frist kündigen, ohne Vorfälligkeitsentschädigung. Eine lange Bindung schränkt die Flexibilität also weniger ein, als viele denken.
Tilgung. Das ist der Anteil Ihrer monatlichen Rate, der die Schuld tatsächlich abträgt. Wer eine höhere anfängliche Tilgung von zwei oder drei Prozent wählt, zahlt Monat für Monat mehr, wird aber deutlich schneller schuldenfrei und zahlt insgesamt weniger Zinsen. Zu knapp kalkulierte ein Prozent Tilgung führen dagegen zu langen Laufzeiten und einer hohen Restschuld nach Ablauf der Zinsbindung.
Eigenkapital. Je mehr eigenes Geld Sie einbringen, desto niedriger die Beleihung und desto besser in der Regel der Zins. Als grobe Orientierung sollten zumindest die Kaufnebenkosten aus Grunderwerbsteuer, Notar und Grundbuch aus eigener Tasche kommen. Diese Nebenkosten summieren sich je nach Bundesland auf rund zehn bis fünfzehn Prozent des Kaufpreises und werden gern unterschätzt.
Warum der Plan wichtiger ist als der Prozentsatz
Der häufigste Fehler ist nicht der zu hohe Zins, sondern die fehlende Gesamtrechnung. Manche Interessenten verlieben sich in eine Immobilie und passen die Zahlen im Nachhinein an das Wunschobjekt an. Besser ist der umgekehrte Weg: erst das eigene Budget nüchtern bestimmen, dann suchen. Dazu gehört eine ehrliche Aufstellung der monatlichen Einnahmen und Ausgaben – inklusive Rücklagen für Reparaturen, die bei einem eigenen Haus regelmäßig anfallen.
Ein bewährter Richtwert lautet, dass die monatliche Rate rund ein Drittel des Nettohaushaltseinkommens nicht übersteigen sollte. Wichtiger als jede Faustformel ist aber die persönliche Belastungsgrenze: Bleibt am Monatsende noch Luft für Urlaub, Sparen und unerwartete Ausgaben, oder wird es jedes Mal knapp? Eine Finanzierung, die nur bei perfektem Verlauf funktioniert, ist keine gute Finanzierung.
Wer diese Bestandsaufnahme ernst nimmt, trifft entspanntere Entscheidungen. Diese Haltung passt gut zu einem bewussteren Umgang mit Konsum und Tempo, wie ihn die Idee vom entschleunigten Wohnen und Leben beschreibt. Ein Hauskauf ist selten eine Sache von Tagen, und der Druck, „jetzt schnell“ zuzuschlagen, kommt fast immer von außen.
Eine Rolle spielt auch die eigene Einkommenssituation. Banken bewerten Sicherheit und Dauer des Einkommens, weshalb ein anstehender Wechsel den Zeitpunkt beeinflussen kann. Wer sich gerade beruflich neu orientiert, klärt am besten vorher, wie sich das auf die Kreditwürdigkeit auswirkt – oft ist es klüger, die Probezeit im neuen Job abzuwarten.
Selbst recherchieren – aber richtig
Informationen zu Bauzinsen sind heute frei zugänglich, und immer mehr Menschen recherchieren, bevor sie überhaupt mit einer Bank sprechen. Dass dabei die klassische Suchmaschine nicht mehr immer der erste Anlaufpunkt ist, zeigt sich auch in anderen Lebensbereichen, wie ein Beitrag über verändertes Suchverhalten im Netz beschreibt. Für die Finanzierung gilt trotzdem: Vergleichsportale und Rechner sind ein guter Startpunkt, ersetzen aber kein individuelles Angebot. Nutzen Sie Onlinevergleiche, um ein Gefühl für realistische Konditionen zu bekommen, und gehen Sie mit diesem Wissen in die konkrete Beratung.
Sinnvoll ist außerdem, mehrere Wege parallel zu prüfen: die Hausbank, einen unabhängigen Vermittler und mindestens einen Onlineanbieter. Fragen Sie gezielt nach Sondertilgungsrechten, denn viele Institute erlauben jährliche Zusatzzahlungen von bis zu fünf Prozent der Darlehenssumme. Das kostet nichts, verkürzt aber im Zweifel die Laufzeit spürbar. Ebenso lohnt der Blick auf staatliche Förderprogramme: Je nach Vorhaben und Energiestandard können zinsgünstige Kredite oder Zuschüsse die Gesamtkosten senken. Ein guter Vermittler bezieht solche Bausteine von sich aus in die Rechnung ein.
Kurz zusammengefasst
Baufinanzierung 2026 verlangt mehr Sorgfalt als noch vor wenigen Jahren, ist aber kein Buch mit sieben Siegeln. Wer den Effektivzins statt des Schaufenster-Sollzinses vergleicht, Zinsbindung und Tilgung bewusst wählt, genug Eigenkapital einplant und vor allem mit einem realistischen Budget in die Suche geht, hat die wichtigsten Weichen gestellt. Der Zinssatz ist nur eine Zahl. Der Plan dahinter entscheidet, ob aus dem Traum vom Eigenheim eine tragfähige Rechnung wird.
