





Angenommen, im Heil- und Kostenplan steht ganz unten ein Eigenanteil von 2.140 Euro für eine Brücke im Oberkiefer. Beim ersten Lesen vermuten viele einen Tippfehler. Meist stimmt die Summe aber, denn sobald eine Brücke verblendet oder aufwendiger gestaltet wird, kommen solche Beträge schnell zusammen.
Zahnersatz gehört zu den Behandlungen, bei denen die meisten Menschen zum ersten Mal merken, wie groß die Lücke zwischen dem sein kann, was die gesetzliche Krankenkasse übernimmt, und dem, was am Ende auf der Rechnung steht. Krone, Brücke, Teilprothese oder Implantat: Die Bandbreite ist riesig, und mit ihr die Preise. Eine einfache Metallkrone im Seitenzahnbereich liegt bei rund 400 Euro, ein einzelnes Implantat mit Krone kann schnell 2.000 bis 3.000 Euro kosten. Ohne Vorwissen entscheidet man in der Beratung oft nach Bauchgefühl statt nach Fakten.
Genau an diesem Punkt lohnt sich ein Schritt zurück. Denn die Kasse zahlt beim Zahnersatz einen festen Zuschuss, der sich an der sogenannten Regelversorgung orientiert, und keinen Anteil an der tatsächlichen Rechnung. Alles, was teurer oder hochwertiger ist, tragen Patientinnen und Patienten selbst. Wer diese Lücke nicht aus dem Ersparten stemmen will, schaut sich früh nach einer privaten Absicherung um. Ein aktueller Zahnzusatzversicherung-Vergleich zeigt, welche Tarife beim Zahnersatz wirklich einen nennenswerten Teil der Kosten übernehmen und wo nur mit Prozenten geworben wird, die im Ernstfall kaum greifen. Der Unterschied zwischen einem guten und einem schwachen Tarif kann bei einer einzigen Versorgung vierstellig sein.
Festzuschuss: Was die Kasse tatsächlich beisteuert
Seit 2005 gilt das System der befundbezogenen Festzuschüsse. Vereinfacht gesagt: Für jeden Befund (etwa „ein fehlender Zahn im Seitenzahnbereich“) ist eine Standardversorgung definiert, und die Kasse zahlt einen festen Prozentsatz der Kosten dieser Standardlösung. Laut Verbraucherzentrale beträgt dieser Festzuschuss aktuell 60 Prozent, mit lückenlos geführtem Bonusheft steigt er auf 70 Prozent nach fünf und 75 Prozent nach zehn Jahren regelmäßiger Kontrolle.
Der rechtliche Rahmen dafür steht in § 55 SGB V. Wichtig ist die Feinheit dahinter: Die Prozente beziehen sich immer nur auf die Regelversorgung, nie auf die tatsächlich gewählte Lösung. Ein Beispiel: Kostet die Standardbrücke 900 Euro, zahlt die Kasse ohne Bonus rund 540 Euro. Entscheidet man sich stattdessen für ein Implantat für 2.500 Euro, bleibt der Zuschuss trotzdem bei denselben 540 Euro. Der Rest ist Eigenanteil.
Bei geringem Einkommen greift die Härtefallregelung nach § 55 Abs. 2 SGB V. Dann übernimmt die Kasse die Kosten der Regelversorgung vollständig, ein Eigenanteil fällt nur für Extras an. Den Einkommensnachweis reicht man zusammen mit dem Heil- und Kostenplan bei der Krankenkasse ein.


In den Materialkosten steckt viel Handarbeit: Jede Krone wird individuell gefertigt.
Regelversorgung, gleichartig, andersartig
Drei Begriffe entscheiden über den Preis, und kaum jemand kennt sie vor dem ersten Beratungsgespräch:
- Regelversorgung ist die medizinisch ausreichende Standardlösung für den jeweiligen Befund, oft eine Metallkrone oder eine einfache Brücke.
- Gleichartige Versorgung ist die Regelversorgung plus Extras, etwa eine zahnfarbene Verblendung auch dort, wo Metall genügen würde. Der Festzuschuss bleibt gleich, die Mehrkosten trägt man selbst.
- Andersartige Versorgung ist ein ganz anderer Weg, klassisch das Implantat statt der Brücke. Auch hier zahlt die Kasse nur den Zuschuss zur Regelversorgung.
Diese Systematik erklärt, warum zwei Menschen mit derselben Lücke völlig unterschiedliche Rechnungen bekommen. Es geht weniger darum, was fehlt, als darum, womit man es ersetzt.
Der Heil- und Kostenplan ist verhandelbar
Der wichtigste Rat aus dem Praxisalltag: Der Heil- und Kostenplan ist eine Grundlage für Gespräche, kein Kassenbon. Fragen Sie nach, welche Position der Regelversorgung entspricht und welche das freiwillige Extra ist. Lassen Sie sich Alternativen aufschreiben und holen Sie bei größeren Summen ruhig eine Zweitmeinung ein; Zahnärztekammern und viele Krankenkassen bieten dafür Beratungsstellen an. Hat die Kasse den Plan genehmigt, gilt die Genehmigung in der Regel sechs Monate.
Wer online recherchiert, sollte dabei genau hinschauen, wem er vertraut. Nicht jede Ratgeberseite ist neutral, viele sind getarnte Werbung. Ein prüfender Blick lohnt sich, und dabei hilft ein Grundverständnis dafür, wie man gute Gesundheitsinformationen im Netz erkennt. Wer weiß, warum die klassische Google-Suche bei vielen Gesundheitsfragen nicht mehr der erste Klick ist, geht ohnehin kritischer an solche Quellen heran.
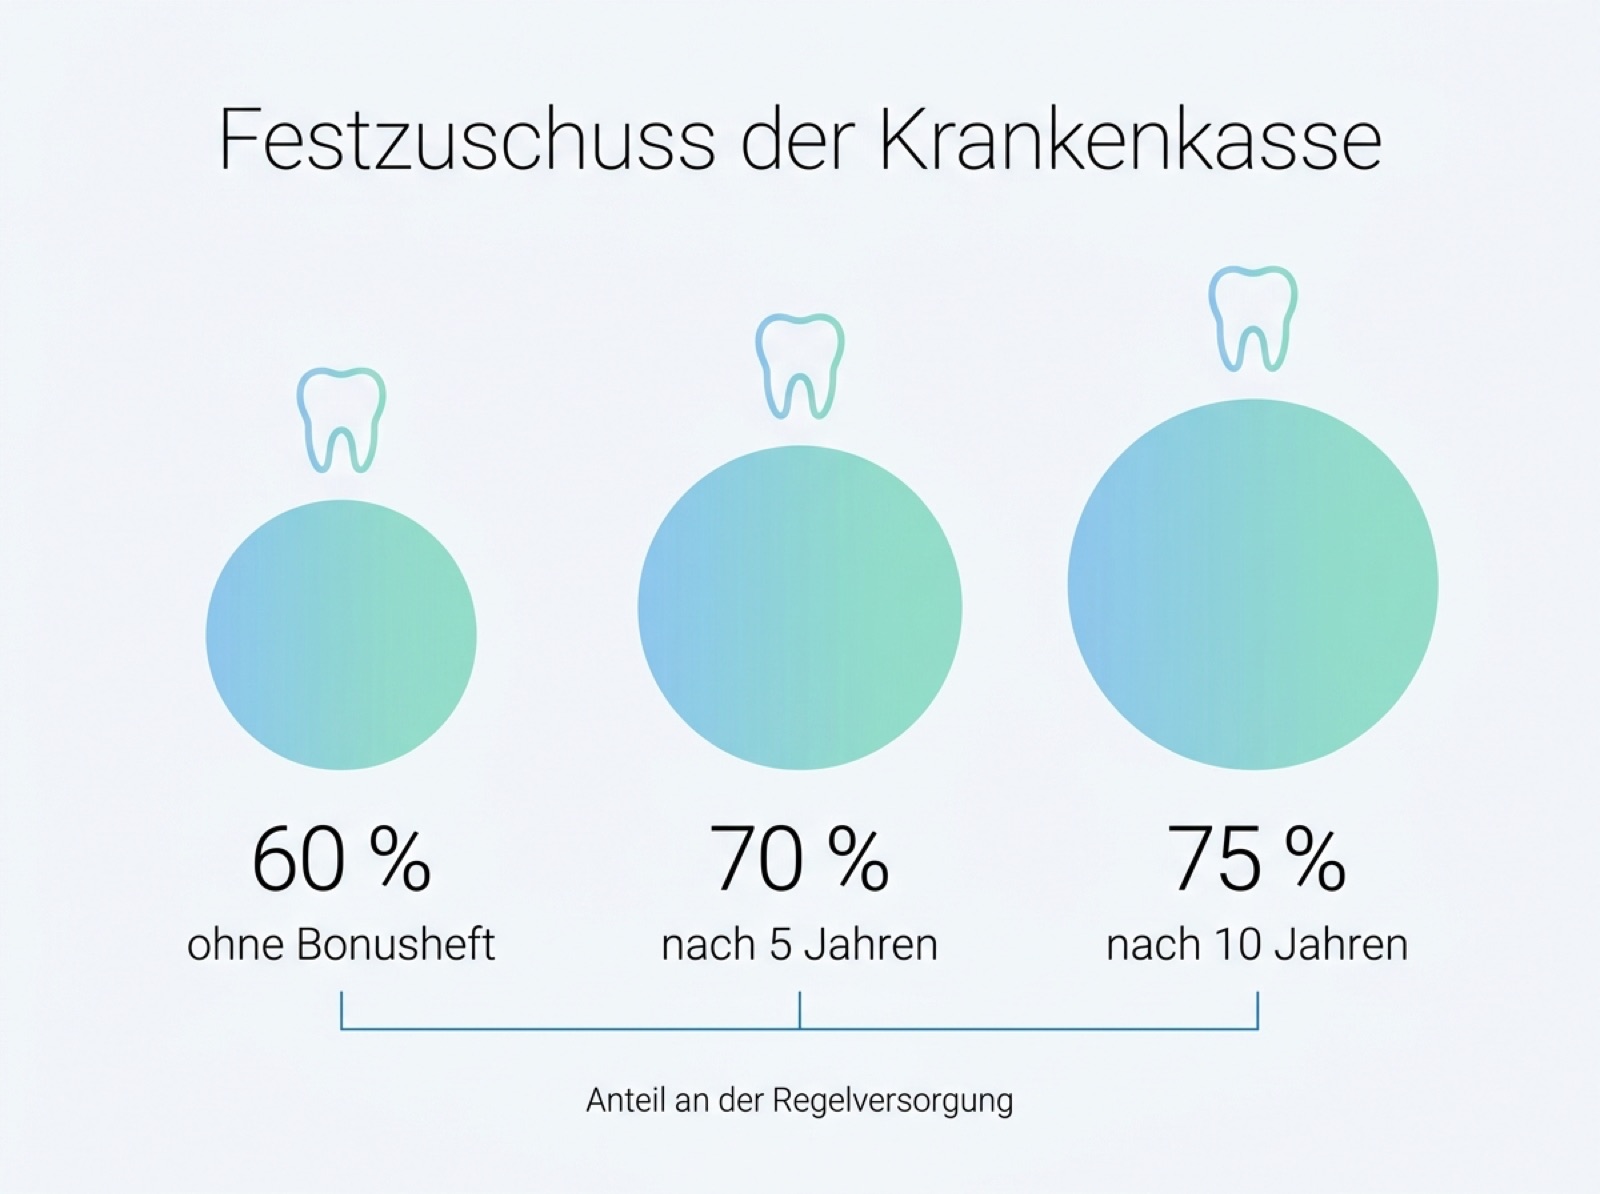
Der Bonus lohnt sich: Regelmäßige Kontrolle hebt den Zuschuss deutlich an.
Material, Haltbarkeit und die Angst im Stuhl
Beim Material gilt selten „teurer ist automatisch besser“. Vollkeramik sieht an den sichtbaren Frontzähnen am natürlichsten aus, im Kaubereich ist eine gut verarbeitete Metallkeramik oft langlebiger und günstiger. Entscheidend sind saubere Ränder, ein exakter Sitz und die Erfahrung des Labors. Das sieht man einer Krone von außen nicht an, es entscheidet aber über zehn oder fünfzehn Jahre Haltbarkeit. Für Zahnersatz haftet die Praxis nach § 136a Abs. 4 SGB V zwei Jahre lang: Muss er in dieser Zeit erneuert oder nachgebessert werden, zahlen Patienten dafür nichts extra.
Und dann ist da noch der Faktor, über den ungern gesprochen wird: die Angst. Ein spürbarer Teil der Menschen schiebt Zahnersatz auf, weil ihnen schon der Gedanke an den Bohrer den Schweiß auf die Stirn treibt. Dabei lässt sich viel abfedern, von Behandlung in mehreren kurzen Terminen bis zu einfachen Beruhigungsmethoden bei Angst, die man vorab üben kann.
Für das Beispiel vom Anfang lohnt eine nüchterne Prüfung: Reicht im kaum sichtbaren Bereich die Regelversorgung, und braucht nur ein sichtbarer Zahn eine hochwertige Krone? Jede Position, die auf Regelversorgung zurückgeht, senkt den Eigenanteil. Wie viel vom Rest eine Zusatzversicherung trägt, hängt vom Tarif ab und davon, wann der Vertrag geschlossen wurde. Viele Tarife haben Wartezeiten von etwa acht Monaten und begrenzen die Erstattung in den ersten Jahren; bereits angeratene oder begonnene Behandlungen sind in aller Regel ausgeschlossen.
Worauf es beim Zahnersatz also wirklich ankommt? Auf Information vor der Unterschrift. Wer den Festzuschuss versteht, den Kostenplan hinterfragt und die eigene Absicherung rechtzeitig klärt, trifft am Behandlungsstuhl deutlich ruhigere Entscheidungen.
Dieser Überblick ersetzt weder die zahnärztliche Beratung noch eine individuelle Beratung zur passenden Versicherung.
Häufige Fragen
Wie viel zahlt die Krankenkasse beim Zahnersatz?
Die gesetzliche Kasse zahlt einen befundbezogenen Festzuschuss von 60 Prozent der Regelversorgung, mit gepflegtem Bonusheft 70 Prozent nach fünf und 75 Prozent nach zehn Jahren. Der Zuschuss bezieht sich immer auf die Standardlösung, nicht auf teurere Varianten.
Was kostet ein Implantat im Vergleich zur Brücke?
Eine klassische Brücke liegt oft im niedrigen bis mittleren vierstelligen Bereich, ein einzelnes Implantat mit Krone häufig zwischen 2.000 und 3.000 Euro. Weil das Implantat als andersartige Versorgung gilt, bleibt der Kassenzuschuss auf dem Niveau der Regelversorgung.
Lohnt sich eine Zahnzusatzversicherung?
Das hängt vom Tarif ab. Gute Verträge übernehmen einen großen Teil des Eigenanteils bei Zahnersatz, schwache Angebote werben mit hohen Prozenten, die durch Höchstgrenzen ausgehebelt werden. Ein nüchterner Vergleich der Leistungen ist wichtiger als der Blick auf die reine Prozentzahl.
Kann ich den Heil- und Kostenplan ändern lassen?
Ja. Der Plan ist eine Grundlage für die Beratung, kein festes Urteil. Sie können Alternativen erfragen, einzelne Positionen streichen oder ersetzen lassen und bei größeren Summen eine Zweitmeinung einholen.


